AI 伺服器材料鏈產業地圖:從德宏、富喬看懂玻纖布到 PCB
一句話:AI 伺服器越做越快,電路板要換更「不吃訊號」的材料。最缺的是日本日東紡壟斷的高階玻纖布。富喬的低介電布已經在賺錢,專利也比較紮實;德宏押的是下一代石英布,還在等客戶認證。
看到 🎙 夢大 紫色標記的內容,是夢大在節目中的觀點(推理邏輯,不是報牌),其餘為公開資料整理。
Low-Dk 二代已量產並通過 M8 認證;配方發明專利有日、美授權。
摩根士丹利估計;台玻董事長說缺貨可能延續到 2027 年底。
台廠唯一自己拉石英紗;石英布認證要半年到一年以上,結果未出。
00先看全貌:這些產品在 AI 供應鏈的哪一層、有多重要
AI 供應鏈像一棟大樓:最上面是買伺服器的雲端公司,越往下越接近原料。德宏、富喬做的玻纖紗和玻纖布在最底層(L7–L8),單價占比小,但缺了它,上面每一層都出不了貨。綠框=本頁焦點。
OpenAI、Google、AWS、Meta 買伺服器,決定整條鏈的需求量。
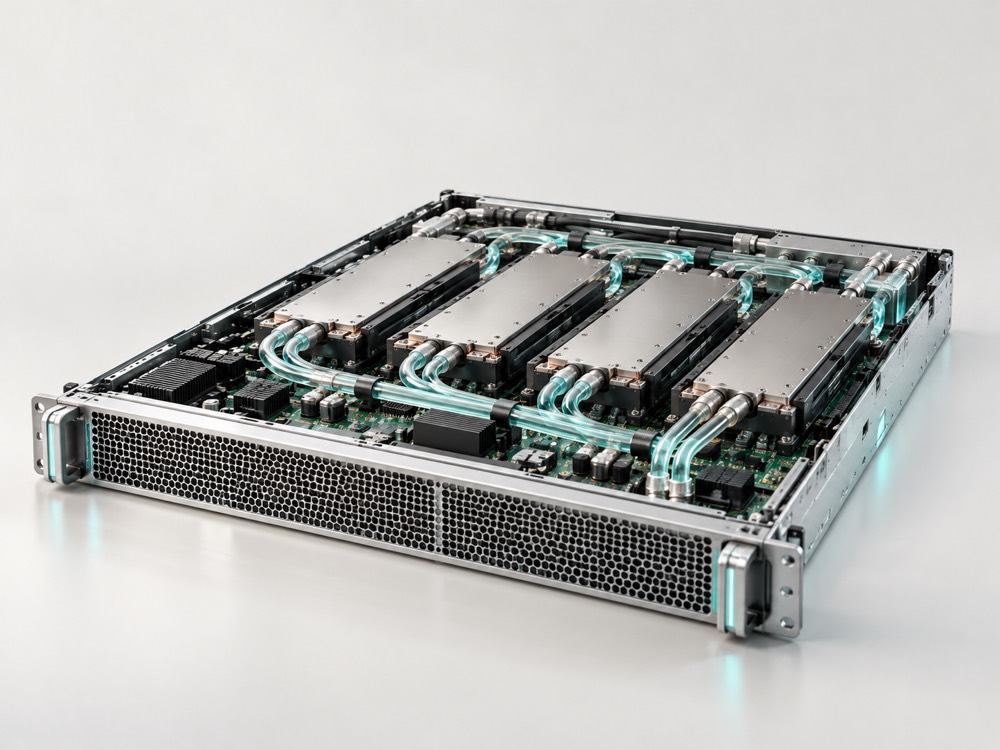
組裝 GPU、電源、散熱。旁邊的電力(變壓器排隊約 4 年)也卡在這層。
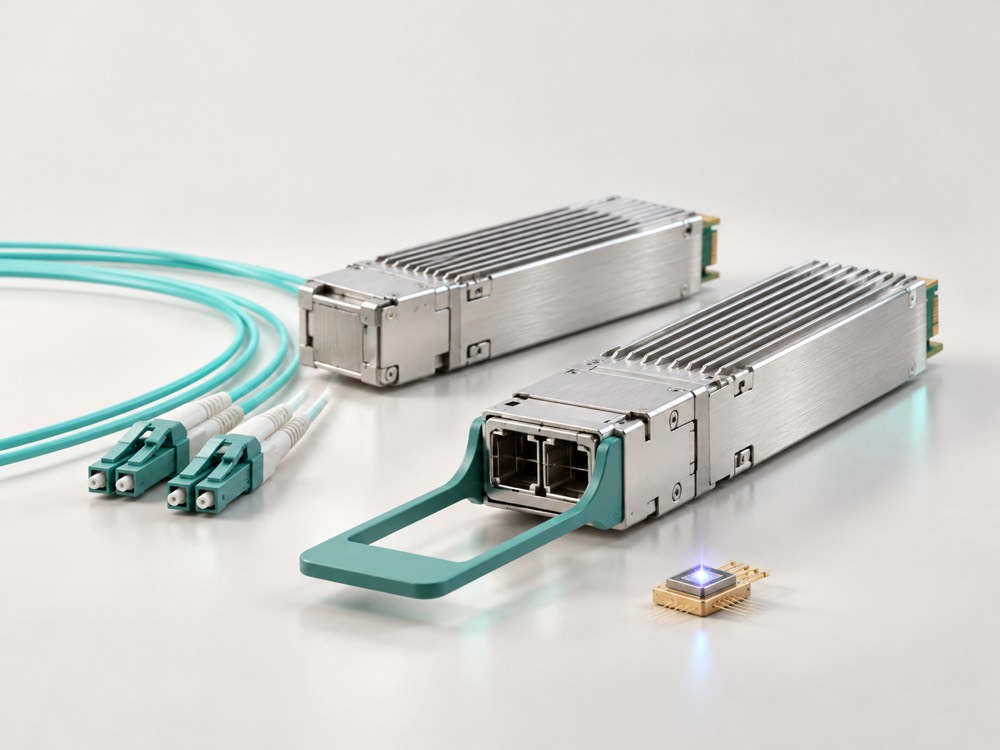
GPU 之間、機櫃之間靠光模組傳資料。雷射晶片(EML)缺口逾 30%,NVIDIA 已各投 Lumentum、Coherent 20 億美元換產能(報導)。
3nm 產能 2027 年 AI 晶片占約 86%;HBM 2026 全數售罄。
把晶片和 HBM 拼在一起;ABF 載板核心層要用 T-glass 布。
Rubin 世代 PCB 價值估計比 Blackwell 高約 233%,層數一路往上加。
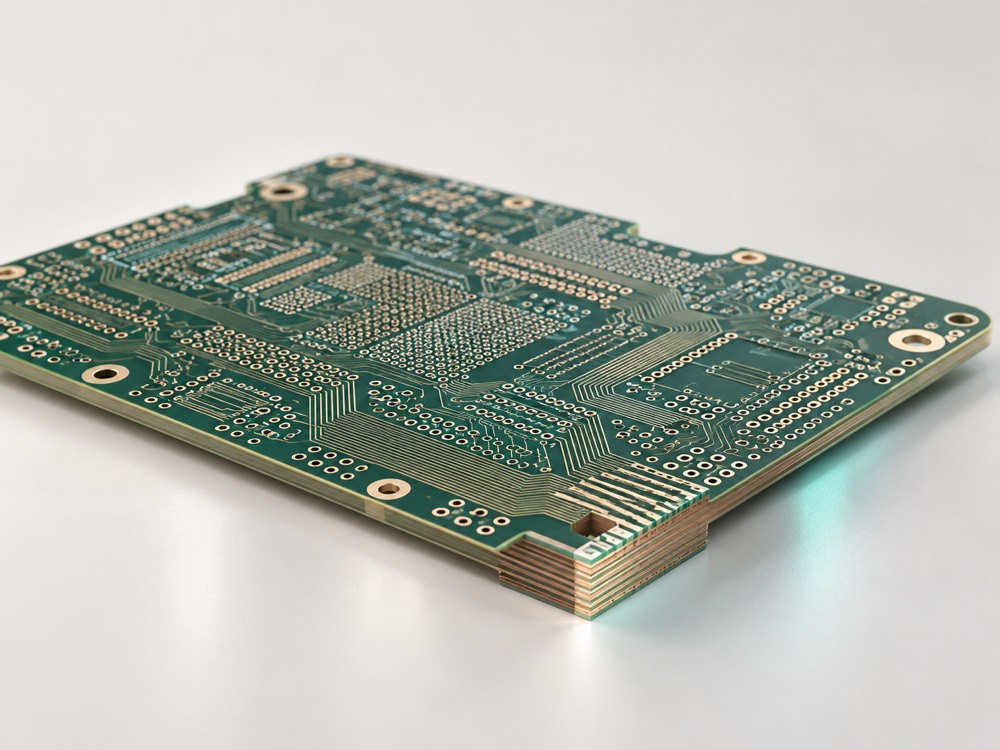
M8/M9 等級全產全銷、漲價;需要更高階的布和 HVLP 銅箔。
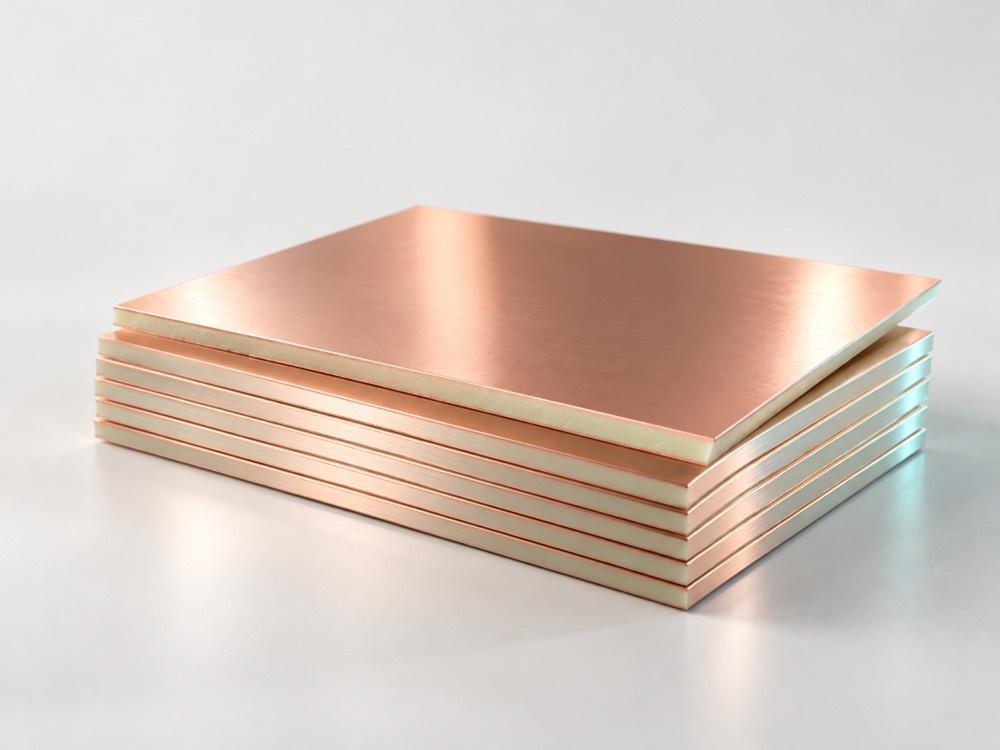
德宏、富喬在這層。高階布 2026 缺口約 40%,日東紡獨大,石英布是下一個關卡。
最上游原料。富喬自有窯爐、德宏只自拉石英紗;華泰證券指出瓶頸正從織布機轉向紗端窯爐。
瓶頸程度依第 06 段引述的機構說法(摩根士丹利、TrendForce、Counterpoint、SemiAnalysis 等)整理成相對長短,不是精確量測;L1 是需求端,不算瓶頸。產品圖為 AI 生成的示意圖,非實際廠商產品照。
01產業鏈地圖:材料怎麼一路變成 AI 伺服器
把玻璃抽成細絲(玻纖紗),織成布(玻纖布),布泡進樹脂再貼上銅箔(銅箔基板,簡稱 CCL),最後壓成多層電路板(PCB)。德宏、富喬都在左邊兩格。
虛線框=國外廠商,只當對照。
產品長什麼樣子(示意圖)
圖片為 AI 生成的示意圖,不代表任何特定公司的產品。
玻纖布的等級階梯:越右邊越高階、越缺貨
也在漲價
缺
缺
下一個瓶頸
名詞白話:Dk、Df、CTE、M8/M9 是什麼
Dk(介電常數)/Df(損耗因子):訊號在板子裡跑時會被材料「吃掉」一些,數字越低,訊號越完整。AI 伺服器傳輸速度從 112G 升到 224G,對材料的要求就越嚴格。
CTE(熱膨脹係數):材料受熱會膨脹。晶片載板如果膨脹太多會翹曲、裂開,所以載板要用低膨脹的 T-glass 布。
M7/M8/M9:源自松下 Megtron 系列,現在泛指「達到 Megtron N 電性的等級」,不是正式標準。M9 的 Df 門檻約 0.0007,一般認為只有石英布(Df 約 0.0005)達得到(單一來源,Global Technology Research)。
02誰在哪個階段:各家在每種高階布的進度
同一家公司在不同等級的布,進度可能差很多。格子越深色=越接近大量出貨。
紗布一貫廠(自己有窯爐)。Low-Dk+Low-CTE 先進製程產能占比 2024 年 30% → 2026 年目標 70%。泰國新廠約 31 億元,產能已被客戶訂滿,預計 2027 Q3 量產。2026 Q2 毛利率 39.97%、EPS 1.45 元。
沒有自己的 E-glass 窯爐,一般玻纖紗靠外購(前兩大供應商占進貨逾 7 成)。石英紗月出貨從約 100 公斤拉到約 3 噸(2025 年底說法;2026-02 報導為「數公噸」),已供日系客戶約 3 年。楊梅廠轉成石英布基地。上半年毛利率 33.43%,高毛利從哪來有兩種說法:一說主要來自一般布漲價與薄布減產、石英布貢獻仍有限;另一說是石英布帶動產品組合轉換(兩篇都出自優分析)。
03專利:誰的技術比較好?
結論:富喬較強(整體證據力:中)。富喬在「玻璃配方」這個核心戰場有多國發明專利;德宏件數多,但多是不經實質審查的新型專利,且有不少屬於氣瓶業務。德宏只在「石英纖維拉絲」這個利基可能領先。
| 判斷項目 | 德宏 | 富喬 | 證據力 |
|---|---|---|---|
| 玻璃配方專利(Low-Dk/Low-CTE) | 3 件,2025 年後才出現,2 件是新型 | 8 個家族,日美已有實審授權 | 高 |
| 量產與客戶認證 | Low-Dk 等級與客戶未揭露 | FLD1、FLD2 已量產,FLD2 切入 800G 交換器 M8 材料 | 高 |
| 石英纖維(M9 世代) | 有石英拉絲方法與設備專利;石英紗出貨日本約 3 年 | 石英布已研製、待認證;未查到石英專利 | 中低 |
| 和日東紡的差距 | 日東紡低介電玻纖美國專利 1999 年就授權;台廠配方專利多在 2019 年後,落後約 20 年。富喬的配方範圍彼此錯開,看得出在做繞道設計。 | 中 | |
為什麼不能只比件數:新型專利只做形式審查,保護範圍窄;專利只證明「研究過、申請過」,不證明量產良率和客戶採用。真正的門檻是窯爐良率加上 CCL/載板客戶認證。富喬年報自己也寫:IC 封裝用布「目前主要侷限在日系玻布與日系 CCL 廠手中」。
看代表性專利清單(號碼、重點、連結)
| 公司 | 專利號 | 重點 |
|---|---|---|
| 富喬 | US11479498B2 | 低 Dk、低氣泡玻璃配方(優先權 2019-12-31),2022 年美國授權,FLD1 世代核心 |
| 富喬 | US12630463B2 | 高硼低 Dk 配方,2026-05 美國授權,推測對應 FLD2(年報未明說) |
| 富喬 | JP7387790B2 | 低熱膨脹(Low-CTE)玻璃配方,日中已授權,對應 FLE 產品 |
| 富喬 | US20250333348A1 | 低 CTE 玻纖布+矽烷偶聯劑,延伸到布品與 CCL 端 |
| 德宏 | TW202402693A | 石英纖維電子紗多根棒拉絲裝置及方法,石英紗自製能力的核心 |
| 德宏 | TWM652819U | 石英纖維拉絲燃燒器(新型) |
| 德宏 | TWM675719U | 低介電玻纖,以造孔微纖維降 Dk(新型,未經實審) |
| 德宏蘇州 | CN108286139B | 玻纖布水刺開纖裝置(中國發明授權) |
件數是下限:Google Patents 後段被限流,德宏蘇州只確認到 ≥78 件;未直接進入智慧局 twpat 官方系統。德宏的研發人數年報兩處寫法不一致(42 人/32 人)。
04營收對照:規模差了 3–4 倍
同一把尺畫在一起,才看得出規模差距。德宏成長率較高(基期低),富喬的絕對金額大得多。
百萬元,富喬 vs 德宏(MOPS)
德宏的高成長來自低基期,2024 全年毛利率只有 2.78%
05下游 CCL/PCB:需求從哪裡來
傳導鏈:伺服器世代升級 → 電路板層數增加 → CCL 等級上升 → 需要更高階的玻纖布。Rubin 世代 PCB 價值估計比 Blackwell 高約 233%(法人拆解)。
| 公司 | 段位 | AI 角色 | 2026/09 營收(年增) |
|---|---|---|---|
| 台光電 2383 | CCL | NVIDIA GB 系列主力 CCL;M9 已過 NVIDIA 認證,2026 下半年小量 | 215.32 億(+168.9%) |
| 台燿 6274 | CCL | AWS AI 專案 M8 市占報導升到 30–35% | 61.26 億(+114.8%) |
| 聯茂 6213 | CCL | M9 等級傳通過美系 GPU 大廠認證;Q1 毛利率被玻纖布漲價壓到 11.42% | 58.24 億(+110.7%) |
| 金像電 2368 | PCB | 外資估 AWS Trainium3 供應占比 >70%;Amazon 9/29 參與私募 | 93.20 億(+55.5%) |
| 臻鼎-KY 4958 | PCB | 伺服器、光模組、載板三線;最高 34 層 AI 伺服器板 | 263.58 億(+36.1%) |
| 欣興 3037 | ABF 載板 | GPU/ASIC 封裝載板龍頭,載板持續漲價 | 186.51 億(+64.7%) |
| 健鼎 3044 | PCB | 通用伺服器板;Rubin/ASIC 具體角色未查到 | 106.48 億(+53.5%) |
報導互相矛盾的地方:Rubin 層數有「運算板 26 層、Midplane 44 層」與「最高 104 層」兩種說法;Rubin 是否全面用 M9,2026 年報導也分歧(麥格理 3 月稱 M9 可能不被採用、但看好 ASIC)。這直接影響石英布何時放量,所以德宏的時程不確定性很高。
05+光通訊供應鏈:AI 的「高速公路」
為什麼需要光:GPU 叢集越來越大,晶片之間要用極高頻寬傳資料。銅線在每通道 224G 時只能跑約 1–2 公尺,超出機櫃就得換成光纖。現況是「櫃內用銅、櫃外用光」;NVIDIA 路線圖顯示 2028 年 Feynman 世代起,GPU 之間的互連(scale-up)也開始轉光。
Lumentum 執行長稱 EML 缺口逾 30%、產能長約綁到 2027;中國 2025 年起管制磷化銦出口,供給更緊。
五層供應鏈,台股在哪裡
模組裡的訊號處理晶片 DSP 由 Broadcom、Marvell 供應,台股沒有直接代表;LPO(線性直驅)就是把 DSP 拿掉的省電做法。虛線框=國外廠商。
| 公司 | 層 | 做什麼/AI 進度(多為媒體報導) | 最近月營收(年增) |
|---|---|---|---|
| 聯亞 3081 | 磊晶+雷射 | 磷化銦磊晶與雷射/光偵測晶片;資料中心產品出貨增加 | 9 月 5.40 億(+190.2%) |
| 華星光 4979 | 雷射+模組 | 雷射晶粒月產能 600 萬 → 1,200 萬顆;1.6T NPO 預計 2027 下半年量產 | 9 月 5.75 億(+97.8%) |
| 穩懋 3105 | 雷射代工 | VCSEL、EML 已量產;CW 雷射 2026 驗證、2027 量產 | 9 月 20.30 億(+30.0%) |
| 光聖 6442 | 被動元件 | 光纖被動元件與模組;與美系雲端客戶合作 CPO 研發 | 9 月 20.61 億(+97.3%) |
| 上詮 3363 | FAU | 光纖陣列與矽光封裝整合,3 項產品對應 1.6T 以上 | 9 月 2.24 億(+28.4%) |
| 波若威 3163 | 元件+模組 | 被列為 NVIDIA CPO 供應夥伴,2027 擴大出貨 | 9 月 2.42 億(+27.4%) |
| 聯鈞 3450 | 光模組 | 雷射封測轉型,CPO 製程就緒、客戶規格確認中 | 9 月 12.89 億(+99.8%) |
| 眾達-KY 4977 | 光模組 | 與 Broadcom 合作 51.2T CPO 準備量產 | 8 月 2.08 億(+106.2%) |
| 台積電 2330 | 矽光子/CPO | COUPE 矽光平台 2026 年內量產;2028 年矽光晶片產能估 2.5 萬片/月 | 9 月 5,118.6 億(+54.6%) |
| 致茂 2360 | CPO 測試 | 光學連接量測設備 2026 下半年出貨 | 9 月 68.6 億(+206.5%) |
時程:800G → 1.6T → CPO → GPU 互連轉光
台積電主管點出 CPO 三大難題:晶圓級測試、光纖陣列整合、高速光學封裝組裝,剛好對應致茂、上詮、日月光這幾家。
🎙 夢大光通是他這一波最主要的部位(EP702,2026-10-03)
- DSP 漲價合理:傳輸越快越需要 DSP,而且確實缺貨;「CPO 來了就不需要 DSP」是零和思維,下結論太早。(EP699)
- Marvell 投資人日=對光通全面做多:Scale-up 目前 100% 用銅,之後會慢慢轉光,NPO 和 CPO 會並行。(EP704)
- 美系才是核心受惠者:光模組禁令傳聞只是重申現狀;美系 DSP、雷射是核心,台系供應鏈多半是「間接想像」。(EP702)
- DSP 也會缺:最尖端的 DSP 跟 GPU 搶 3/5 奈米產能,交期一直拉長。(EP702)
- 小心「做夢題材」:3.2T 約 2028 年就會出來,但 TFLN(薄膜鈮酸鋰)這類技術路線押錯會直接爆掉,押對也可能中途先跌 50%。(EP704)
- 先看今年漲了多少:Marvell 漲幅已大,部分利多可能已反映在股價。(EP704)
06AI 硬體瓶頸地圖:哪裡卡住、何時緩解
「瓶頸」=錢有了、需求有了,但東西做不出來。下圖是各瓶頸預估緩解的時間點(引述出處說法,不是本頁推估)。
HBM 記憶體 高
每顆 AI GPU 要疊 8–12 層 DRAM。SK 海力士稱 2026 年 HBM 全部售罄,2027 年可能更緊。
緩解:2028 後|相關公司:南亞科 2408、力成 6239
高階玻纖布/石英布 高
M8/M9 要 Low-Dk 二代或石英布,日系擴產慢。摩根士丹利估 2026 缺口約 40%,2028 仍約 30%。
緩解:2027 下半年起|相關公司:台玻 1802、富喬 1815、德宏 5475、台光電 2383
T-glass(Low-CTE 布) 高
載板核心層要用的低膨脹布,日東紡占約 9 成。Counterpoint 估 2027 缺口約 20%。
緩解:2027|相關公司:台玻 1802、建榮 5340、富喬 1815
ABF 載板 高
AI 晶片封裝面積變大,又卡上游 T-glass。花旗估 ABF 價格 Q3 季增 15–20%、Q4 再 10–15%。
緩解:2027 下半年–2028|相關公司:欣興 3037、南電 8046、景碩 3189
電力/變壓器 高
資料中心蓋得比電網快,部分高容量變壓器排隊長達 4 年(PwC)。
緩解:2028|相關公司:台達電 2308、光寶科 2301、華城 1519、士電 1503
光通訊雷射 EML 高
800G/1.6T 光模組要磷化銦雷射,Lumentum 稱缺口 >30%。共同封裝光學(CPO)放量預期 2028。
緩解:CPO 2028;EML 未查到|相關公司:聯亞 3081、華星光 4979、光聖 6442、上詮 3363(詳見 05+ 段)
3nm 先進製程 高
Rubin、TPU、Trainium 都擠 N3;SemiAnalysis 估 2027 年 AI 晶片占 N3 產出 86%。
緩解:2027 下半年起|相關公司:台積電 2330、創意 3443、世芯-KY 3661
CoWoS 先進封裝 中高
把 GPU 和 HBM 拼在一起的封裝,產業近 20 萬片/月,缺口由約 20% 收斂到年底約 10%。
緩解:2027 起|相關公司:台積電 2330、弘塑 3131、萬潤 6187
HVLP 低粗糙度銅箔 中高
M8/M9 必配,等級每升一級產出約減半。
緩解:未查到|相關公司:金居 8358
測試介面 中
晶片腳位暴增;穎崴探針產能一年內翻倍以上仍供不應求。
緩解:部分 2028 下半年|相關公司:穎崴 6515、旺矽 6223、精測 6510
液冷散熱 中低
單櫃功耗破百 kW、Rubin 全液冷;屬擴產追需求,未查到斷料報導。
緩解:未查到|相關公司:奇鋐 3017、雙鴻 3324、健策 3653
矽晶圓 低→中
不是 AI 主卡點,但 12 吋已近滿載,由谷底轉緊。
緩解:未查到|相關公司:環球晶 6488
06+🎙 夢大 夢大怎麼看:近 11 集的 AI 供應鏈觀點
整理自夢大 2026-09-05 到 2026-10-10 的 11 集節目(EP694–EP704)。他講的是推理邏輯,不報明牌,下面也不替他補股號。11 集內完全沒提到玻纖布、石英布、德宏、富喬;跟本頁材料鏈直接相關的,是 EP698 一整段在談 CCL 板材。
CCL「降規」恐慌:短期利空,材料規格長期還是往上 偏多
市場傳言「訊號在晶片旁就轉成光(CPO),主機板用低階 M4 材料就夠」,板材股一度大跌。夢大不同意:CPO 只省掉背板的長距離走線,CPU 到 GPU 的 PCIe Gen6/7、網卡、CXL 仍要高規格材料。板材廠自己也說導入 PCIe Gen6 要從 M6 升到 M7。他的但書是:等 CPO 真的全面普及,M6~M8 也會變便宜,太早預測意義不大。
EP698(2026-09-19)、EP699(2026-09-23)|「這個材料就是一定會持續的去往上迭代」
光通訊/CPO/DSP 偏多
他這一波最主要的部位。傳輸越快越需要 DSP,漲價合理;「CPO 來了就不需要 DSP」下結論太早。Scale-up 目前 100% 用銅,之後慢慢轉光。
EP699、EP702、EP704
ASIC/TPU 偏多
Google 揭露 AI 伺服器回收期不到兩年,自研 ASIC 約一年回本,所以會繼續加大採購。但這只適用現在,下一代 GPU 推出後可能改變。
EP695、EP701
HBM/記憶體 中性
缺貨是真的,這波電子產品漲價主要是記憶體在推。業界討論降低疊層,但他認為降規只會在部分環節,不會全面發生。
EP698
電力 中性
資料中心最大的關卡是電力和許可,大企業自建供電這條路成立;800V 電源櫃升級延後是短期現象。地方反對資料中心是要注意的利空。
EP696、EP698
先進製程/台積電 中性
DSP 跟 GPU 搶 3/5 奈米產能,所以會缺。台積電在很多環節是瓶頸,但不會狠漲價;狠漲價的公司常漲一波就掉,因為客戶會找第二供應商。
EP695、EP702
3.2T、TFLN 等新技術 警戒
還在「做夢階段」的技術路線,押錯會直接爆掉,押對也可能中途先跌 50%。
EP704
被動/功率元件 警戒
漲價趨勢還在,但押的是「AI 排擠效應」,不是直接受惠,他排在第二層以後、自己比較怕。
EP697、EP702
沒有談到的 未提及
玻纖布、石英布、T-glass、ABF 載板、液冷、測試介面在 11 集內都沒有實質討論。散熱只有一句:Google 供應鏈裡看起來只有散熱真的漲。
EP694–EP704
他對 AI 週期的大方向判讀
缺貨時業界會省規格,但科技最後還是會升級,不是趨勢反轉。(EP698)
循環融資最後會爆,但要等供需平衡那天;重點是上漲那段有沒有參與到。(EP695)
大盤回檔 50% 就會讓很多人陣亡,要提前準備。(EP703)
現在漲最兇的缺貨概念股,等供應恢復正常會變成受害者;被缺料拖累的反而會翻身。(EP703)
07怎麼自己快速追蹤產業資訊
不用每天看新聞。抓住固定的公布節奏,每個月花 30 分鐘就能跟上。
🎙 夢大 夢大的研究方法(可以直接照做)
一開始沒人知道瓶頸會落在哪一環,每個環節各挑一兩檔,再看價值往哪裡集中。(EP695)
一年就能回本的投資,管理層一定會繼續加碼;公司開始拿錢回購,代表投報率已不突出。(EP695)
老闆講話一定有自己的利益,先找出「這件事對他有什麼好處」。(EP697)
利多可能早已反映在股價;股價長期跟著 EPS 趨勢走。(EP694、EP704)
資訊源清單(由一手到二手)
- 公開資訊觀測站 MOPS:月營收、財報、重大訊息、法說會簡報
- 證交所電子書:年報 PDF(研發、產能、專利段落)
- Google Patents:以申請人名稱搜專利
- 智慧財產局:台灣專利官方查詢
- TrendForce:CoWoS、HBM、玻纖布供需數字
- DIGITIMES:供應鏈動態
- TPCA 台灣電路板協會:PCB 產業統計
- 工商時報、經濟日報、優分析、理財周刊:法說會與月營收解讀
- 券商報告、夢大的節目:學推理邏輯,不直接跟單
追蹤清單(可以直接複製貼到記事本)
## AI 材料鏈追蹤清單

### 每月 10 日(月營收)
- [ ] 富喬 1815、德宏 5475、台玻 1802、建榮 5340:年增率是否持續放大
- [ ] 台光電 2383、台燿 6274、聯茂 6213:CCL 需求有沒有降溫
- [ ] 德宏:營收成長是「一般布漲價」還是「石英布開始出貨」?

### 每季(財報、法說)
- [ ] 毛利率:富喬能否守住 35% 以上?德宏的高毛利能否延續?
- [ ] 富喬:Low-Dk 二代比重、Low-CTE 良率、泰國廠 2027 Q3 進度
- [ ] 德宏:石英布客戶認證結果(通過 / 延後)
- [ ] 日東紡:T-glass 擴產進度(2027 年中後才有感)

### 關鍵訊號(出現就要重新評估)
- [ ] Rubin 是否確定大量採用 M9 + 石英布(決定德宏時程)
- [ ] 高階玻纖布開始降價或各家擴產同時開出(2027 後可能供過於求)
- [ ] 摩根士丹利等機構下修玻纖布缺口預估
- [ ] CCL「降規」傳言再起(CPO 普及速度):夢大認為短期利空、長期材料仍升級
提醒:產業好不等於股價會漲。市場通常已提前反映,看到「全面缺貨」的新聞時,價格可能早就漲過了。本頁是產業研究,不是買賣建議。
08資料來源與限制
- 月營收:Yahoo 股市營收頁(資料源自公開資訊觀測站),2026-10-10 讀取;CCL/PCB 9 月營收引自科技新報財報整理。
- 專利:Google Patents、科技新報轉載之智慧局開放資料、兩家 114 年度年報(MOPS)。
- 夢大觀點:2026-09-05~10-10 共 11 集節目逐字稿整理(語音轉文字,可能有誤)。
- 產業與瓶頸:TrendForce、Counterpoint、SemiAnalysis、摩根士丹利/花旗等法人報告的媒體轉述,以及工商時報、經濟日報、優分析、理財周刊、財報狗、36Kr。
- 「法人估」「媒體報導」都不是公司正式財測;報導互相矛盾時已並列。
- 查不到的資料直接標「未查到」,沒有估算。例如:各家 AI 產品營收占比、德宏與富喬的具名 CCL 客戶、德宏/台玻 9 月營收。
看主要出處連結
- 理財周刊 2026-10-08:玻纖布供需、日東紡市占、摩根士丹利缺口
- 優分析 2026-10-07:德宏石英布認證與毛利來源
- 優分析 2026-08-13:富喬 Q2 財報與泰國廠
- 經濟日報 2026-06-23:富喬股東會(Low-DK2、石英布)
- 工商時報 2026-01-02:德宏石英紗出貨
- 工商時報 2026-02-25:德宏石英紗供日系客戶、楊梅廠轉型
- 優分析 2026-09-16:德宏毛利率與石英布
- 經濟日報 2026-06-22:台玻高階布市占與擴產
- TrendForce 2026-08-06:日東紡 T-glass 擴產
- Counterpoint:T-glass 與載板缺口
- TrendForce 2026-09-14:CoWoS 擴產
- pv magazine 2026-05-11:變壓器交期 4 年
- 富喬 114 年度年報/德宏 114 年度年報
更新紀錄
每週三、六晚上,以及每月 11 日(月營收)、季報公布後自動更新。
- 2026-10-10(weekly):例行檢查,無重大變化(夢大無新集數;玻纖布、石英布、CCL、EML 近期新聞無新增重大事件)。
- 2026-10-10(建立):首版上線;補光通訊供應鏈與夢大觀點,夢大內容以紫色標記。
免責聲明:本頁由 AI 協助整理公開資訊,僅供產業研究與學習,不構成任何投資建議。數字以原始出處為準。